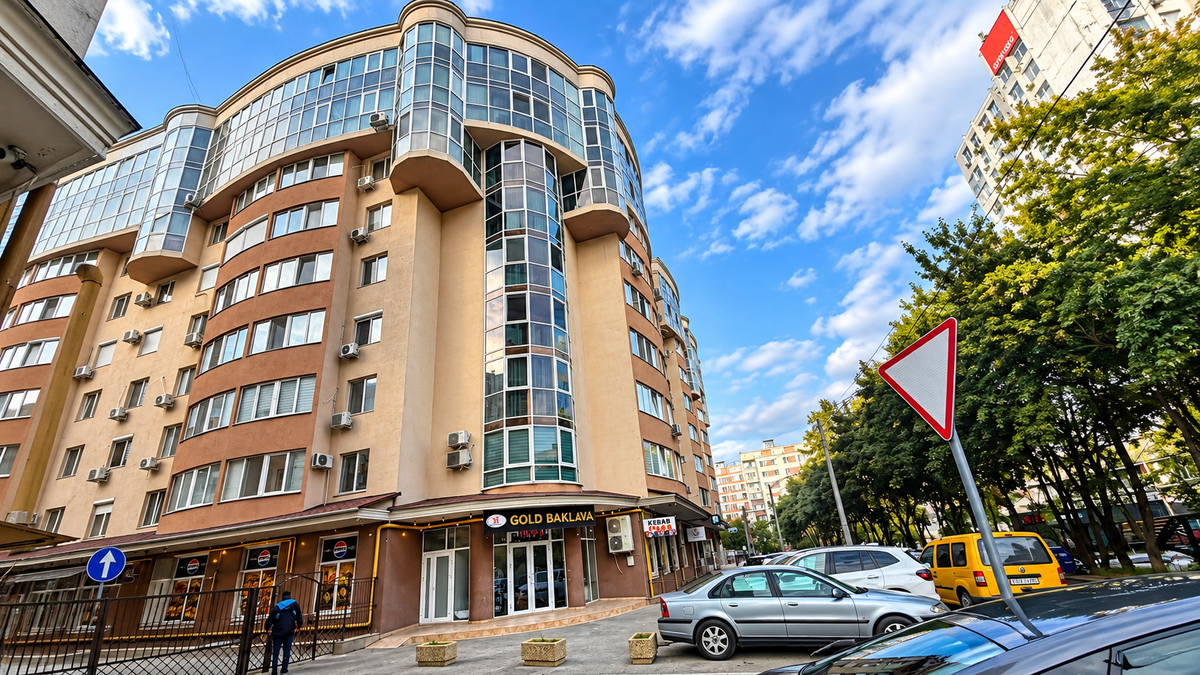
Visul unei locuințe, tot mai scump la Chișinău: prețurile sunt de peste două ori mai mari decât în 2019
Prețurile de ofertă ale locuințelor din Chișinău au înregistrat o ușoară scădere în trimestrul II al anului 2026, însă se mențin la niveluri de peste două ori mai mari decât cele din 2019. În același timp, Banca Națională a Moldovei constată că riscurile ce țin de supraevaluarea bunurilor imobile rezidențiale s-au menținut.
Potrivit Raportului de evaluare a stabilității financiare pentru trimestrul II 2026, indicele prețului bunurilor imobile rezidențiale (RPPI), calculat în baza prețurilor de ofertă din municipiul Chișinău, a ajuns la 230,5%, în condițiile în care anul 2019 este luat drept nivel de referință de 100%. Față de trimestrul precedent, indicele a scăzut cu 1,1%, însă comparativ cu trimestrul II 2025 este mai mare cu 3,8%. Raport de evaluare a stabilității financiare, trimestrul II 2026.pdf
Diferențele sunt și mai pronunțate pe piața locuințelor noi. Indicele RPPI pentru piața primară a ajuns la 242,6%, în timp ce pentru piața secundară s-a situat la 222,2%. Față de primul trimestru al anului, prețurile de ofertă de pe piața primară au crescut cu 0,2%, iar cele de pe piața secundară au scăzut cu 1,7%.
Datele prezentate de BNM arată astfel că, deși în trimestrul II a fost înregistrată o temperare a prețurilor la nivel agregat, acestea rămân mult peste valorile din urmă cu câțiva ani. În raport, BNM precizează că, potrivit datelor disponibile în tabloul de risc pentru sectorul imobiliar, riscurile ce țin de supraevaluarea bunurilor imobile rezidențiale s-au menținut. Raport de evaluare a stabilității financiare, trimestrul II 2026.pdf
În paralel, piața a înregistrat o creștere a numărului total de tranzacții cu bunuri imobile. În trimestrul II 2026, acestea au avansat cu 6,2% față de trimestrul precedent și cu 86,9% comparativ cu aceeași perioadă din 2025. Segmentul imobilelor rezidențiale a crescut cu 15,2% față de trimestrul anterior și cu 75,6% în raport cu trimestrul II 2025.
În municipiul Chișinău sunt concentrate 46,8% din toate tranzacțiile de vânzare-cumpărare cu imobile rezidențiale și 15,6% din numărul total pe țară al tranzacțiilor similare pentru imobile nerezidențiale. Datele BNM mai arată că, în trimestrul II, în Capitală au fost înregistrate 2.978 de tranzacții de vânzare-cumpărare cu imobile rezidențiale, cu 18,1% mai multe față de trimestrul precedent, dar cu 40,2% mai puține comparativ cu trimestrul II 2025.
În același timp, creditarea pentru procurarea sau construcția locuințelor a încetinit. Fluxul creditelor imobiliare noi a însumat 2,95 miliarde de lei, fiind cu 5,5% mai mic decât în perioada similară a anului trecut și cu 22,9% sub nivelul trimestrului precedent. Soldul creditelor acordate pentru procurarea sau construcția imobilelor a crescut însă cu 28,3% într-un an și cu 5,7% față de trimestrul precedent. Raport de evaluare a stabilității financiare, trimestrul II 2026.pdf
Pe fundalul acestor evoluții, BNM apreciază că sistemul financiar rămâne rezilient. La sfârșitul trimestrului II, indicele de stres financiar era de 0,39, sub pragul de stres de 0,51, iar indicele de vulnerabilitate al sectorului bancar se situa la -0,34, sub pragul de vulnerabilitate. Raport de evaluare a stabilității financiare, trimestrul II 2026.pdf
Banca centrală subliniază că riscul de credit rămâne principalul risc pentru bănci. Testele de senzitivitate indică faptul că o eventuală deteriorare a creditelor acordate pentru procurarea și construcția imobilelor ar putea avea cel mai mare impact asupra ratei fondurilor proprii, alături de creditele acordate sectorului comerțului.
Știri recomandate
Guvernul caută surse alternative de gaze: „Vom analiza fiecare variantă care este legală, sigură și avantajoasă”
Operațiunile valutare, liberalizate treptat: plafonul crește la 100.000, apoi la 250.000 de euro